7 ตุลาคม 2026

THE MASTER

ย่อโลกข่าวไว้ในมือคุณ

SCB CIO เปิดกลยุทธ์ลงทุนรับดอกเบี้ยสูง ฟื้นโอกาสตราสารหนี้สร้างรายได้

เน้นลงทุนแบบคัดสรร ในหุ้นสหรัฐฯ และตลาดเกิดใหม่ รับอานิสงส์ห่วงโซ่ AI
 
SCB CIO ประเมินว่าภาพการลงทุนในช่วงไตรมาส 4 ปี 2569 กำลังก้าวเข้าสู่ช่วงเปลี่ยนผ่านสำคัญของตลาดการเงินโลก หลังอัตราดอกเบี้ยทั่วโลกมีแนวโน้มอยู่ในระดับสูงยาวนานขึ้น โดยอัตราผลตอบแทนพันธบัตรทั่วโลก 84% อยู่ในระดับมากกว่า 4%  เปิดโอกาสใหม่ในการสร้างผลตอบแทนจากการลงทุนในตลาดตราสารหนี้ ส่วนการเติบโตของธุรกิจที่ได้รับประโยชน์จากการลงทุนด้าน AI และโครงสร้างพื้นฐานโลก SCB CIO ยังคงให้น้ำหนักการลงทุนในกองทุนรวมหุ้นสหรัฐฯ พร้อมเพิ่มน้ำหนักการลงทุนในกองทุนรวมหุ้นตลาดเกิดใหม่ โดยเฉพาะเกาหลีใต้และไต้หวันที่มีบทบาทสำคัญในห่วงโซ่อุปทานเทคโนโลยีโลก นอกจากนี้ ยังให้ความสำคัญกับการบริหารความเสี่ยงด้านอัตราดอกเบี้ยผ่านการลงทุนในตราสารหนี้คุณภาพสูงอายุสั้นถึงปานกลาง เพื่อสร้างสมดุลระหว่างโอกาสการเติบโตและรายได้ที่มั่นคงของพอร์ต
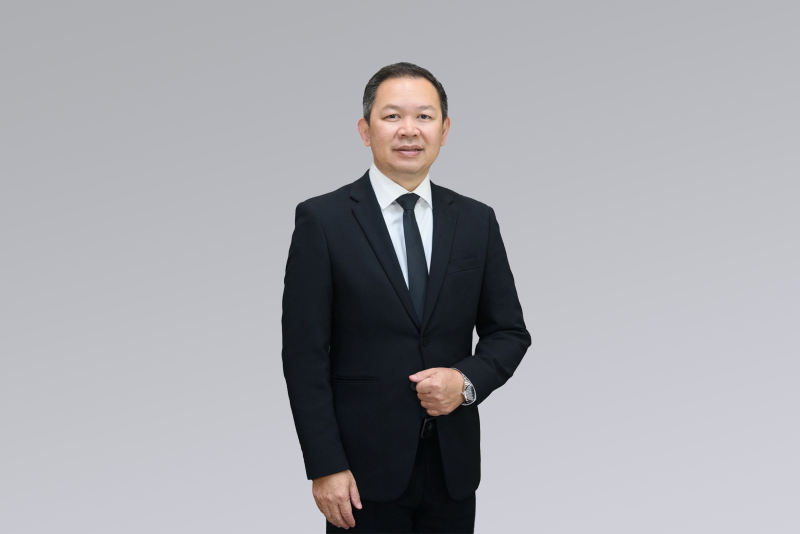
นายศรชัย สุเนต์ตา, CFA, Deputy Head of Wealth Business ธนาคารไทยพาณิชย์ เปิดเผยว่า SCB CIO และ BlackRock มองว่าภาวะเศรษฐกิจโลกกำลังเข้าสู่ภาวะอัตราดอกเบี้ยแบบ “Higher for Longer” อย่างชัดเจน โดยมีแรงหนุนจากเศรษฐกิจสหรัฐฯ ที่ยืดหยุ่น การแข่งขันชิงเงินทุนระหว่างภาครัฐและเอกชน รวมถึงแรงกดดันเงินเฟ้อฝั่งอุปทานจากต้นทุนพลังงานและความเสี่ยงภูมิรัฐศาสตร์ ส่งผลให้อัตราผลตอบแทนพันธบัตรโลกทรงตัวอยู่ในระดับสูงต่อเนื่อง ขณะเดียวกัน  สภาวะดังกล่าวถือเป็นการฟื้นบทบาทของตราสารหนี้ในฐานะแหล่งสร้างรายได้ โดยปัจจุบันนักลงทุนสามารถได้รับผลตอบแทนในระดับที่น่าสนใจจากสินทรัพย์คุณภาพสูงมากกว่าช่วงหลายปีที่ผ่านมา อย่างไรก็ดี การลงทุนในยุคใหม่นี้จำเป็นต้องอาศัยการคัดเลือกสินทรัพย์อย่างรอบคอบมากขึ้น เนื่องจากความแตกต่างของผลตอบแทนและความเสี่ยงระหว่างสินทรัพย์แต่ละประเภทมีแนวโน้มขยายตัวมากขึ้นกว่ายุคดอกเบี้ยต่ำ
สำหรับตลาดหุ้น SCB CIO และ BlackRock มีมุมมองที่สอดคล้องกันซึ่งเป็นมุมมองเชิงบวกต่อหุ้นสหรัฐฯ เนื่องจากเศรษฐกิจสหรัฐฯ ยังคงได้รับแรงสนับสนุนจากการลงทุนด้านปัญญาประดิษฐ์ (AI) อย่างต่อเนื่อง โดยมองว่า AI ไม่ได้เป็นเพียงธีมการลงทุนด้านเทคโนโลยีเท่านั้น แต่เป็นการเปลี่ยนแปลงเชิงโครงสร้างของระบบเศรษฐกิจโลกที่กำลังสร้างอุปสงค์ใหม่ให้กับหลายอุตสาหกรรม ทั้งศูนย์ข้อมูล (Data Center) ระบบไฟฟ้า เครือข่ายสื่อสาร และโครงสร้างพื้นฐานดิจิทัล แม้อัตราดอกเบี้ยที่สูงขึ้นอาจสร้างแรงกดดันต่อระดับมูลค่าหุ้นในบางช่วงเวลา แต่ผลประกอบการของบริษัทสหรัฐฯ โดยเฉพาะกลุ่มที่เกี่ยวข้องกับระบบนิเวศของ AI ยังคงแข็งแกร่งและสามารถเติบโตได้ดี ภายใต้กระแสการลงทุนเพื่อรองรับความต้องการใช้พลังประมวลผลและข้อมูลที่เพิ่มขึ้นอย่างมีนัยสำคัญ ส่งผลให้ SCB CIO ยังคงให้น้ำหนักการลงทุนในหุ้นสหรัฐฯ มากกว่าตลาดหลักอื่น และยังมองหาโอกาสจากบริษัทที่เกี่ยวข้องกับจุดคอขวดสำคัญของระบบ AI ซึ่งมีศักยภาพในการเติบโตระยะยาว โดยมีประเด็นต้องติดตาม คือ ความสามารถในการเปลี่ยนการลงทุนด้าน AI ให้เป็นรายได้ หากล่าช้ากว่าคาด ท่ามกลางภาระหนี้โครงการและตราสารหนี้ศูนย์ข้อมูลที่มีสินทรัพย์รองรับ ซึ่งทยอยครบกำหนดและต้องรีไฟแนนซ์ด้วยต้นทุนดอกเบี้ยที่สูงขึ้น อาจกดดันหุ้นเทคโนโลยี
นอกจากการให้น้ำหนักเชิงบวกต่อหุ้นสหรัฐฯ แล้ว ยังได้ปรับเพิ่มน้ำหนักการลงทุนในหุ้นตลาดเกิดใหม่ (Emerging Markets: EM) สู่ระดับ Overweight เนื่องจาก หลายตลาดกำลังได้รับประโยชน์จากการลงทุนด้าน AI และเทคโนโลยีขั้นสูงที่ขยายตัวต่อเนื่อง โดยเฉพาะเกาหลีใต้และไต้หวัน ซึ่งมีบทบาทสำคัญในห่วงโซ่อุปทานเทคโนโลยีโลกและเป็นฐานการผลิตชิปและอุปกรณ์อิเล็กทรอนิกส์ที่รองรับการเติบโตของ AI โดยแนวโน้มกำไรยังแข็งแกร่ง ขณะที่ระดับมูลค่าการลงทุนยังไม่ตึงตัวเมื่อเทียบกับตลาดพัฒนาแล้ว ทั้งนี้ SCB CIO และ BlackRock เห็นตรงกันใรเรื่องของการลงทุนแบบคัดเลือกใน EM โดยมุ่งเน้นบริษัทที่ได้รับประโยชน์จากเมกะเทรนด์ด้าน AI การเปลี่ยนผ่านสู่เศรษฐกิจดิจิทัล และการลงทุนในโครงสร้างพื้นฐานยุคใหม่ เนื่องจาก มองว่าโอกาสการเติบโตจะกระจุกตัวอยู่ในบางอุตสาหกรรมและบางธุรกิจที่มีความได้เปรียบเชิงการแข่งขันมากกว่าตลาดโดยรวม
ด้านตราสารหนี้ yield ที่สูงขึ้นช่วยให้โอกาสสร้างรายได้กลับมาน่าสนใจ โดยตราสารหนี้โลกกว่า 84% ให้ yield สูงกว่า 4% แต่การจัดพอร์ตยังต้องจำกัดความเสี่ยง duration เราจึงเน้นช่วงกลางของเส้นอัตราผลตอบแทนพันธบัตร (yield curve) ได้แก่ พันธบัตรสหรัฐฯ (UST) อายุ 3–7 ปี ควบคู่กับตราสารหนี้จำนองภาครัฐ (Agency MBS) สหรัฐฯ ที่ให้ spread และกระแสรายได้จากการถือครอง (carry) คุ้มค่าความเสี่ยง ขณะที่ Underweight UST ระยะยาวและ พันธบัตรญี่ปุ่น (JGB) จากความเสี่ยง Term Premium และโอกาสที่นักลงทุนญี่ปุ่นจะดึงเงินทุนกลับประเทศ สำหรับหุ้นกู้ เรายังคง Neutral หุ้นกู้คุณภาพสูง (IG) ระยะสั้น เนื่องจาก spread แคบ และ Underweight หุ้นกู้ IG ระยะยาว ซึ่งเผชิญแรงกดดันจากอุปทานหุ้นกู้ใหม่ของกลุ่มผู้ให้บริการคลาวด์รายใหญ่ (Hyperscalers)
ขณะที่แรงขับเคลื่อนเชิงโครงสร้าง (Mega forces) อย่าง AI ทำให้ปัจจัยเสี่ยงเชื่อมโยงข้ามหลายสินทรัพย์มากขึ้น และความสัมพันธ์ระหว่างหุ้นกับพันธบัตรกลับมาเป็นบวก ประสิทธิภาพการกระจายความเสี่ยงของพอร์ต 60/40 แบบดั้งเดิมจึงลดลง SCB CIO จึงมองว่าการจัดพอร์ตควรพิจารณาจากปัจจัยขับเคลื่อนผลตอบแทนและความเสี่ยง มากกว่ายึดตามชื่อประเภทสินทรัพย์เพียงอย่างเดียว โดยเน้นโครงสร้างพื้นฐานโลกที่เชื่อมโยงอุปสงค์ AI กับความมั่นคงด้านพลังงาน เพื่อสร้างกระแสเงินสดที่ผูกกับเงินเฟ้อ ควบคู่กับสินทรัพย์ทางเลือกที่มีสภาพคล่อง (Liquid Alternative) เช่น Macro Hedge Funds และ Equity Market Neutral รวมถึงสินทรัพย์นอกตลาด สำหรับนักลงทุน UHNW เพื่อเพิ่มแหล่งผลตอบแทนที่ไม่พึ่งพาทิศทางตลาดหลัก
สำหรับการจัดพอร์ต Core Portfolio ควรเน้นสร้างเสถียรภาพของกระแสเงินสดผ่านกองทุนตราสารหนี้ระยะสั้นถึงกลาง ควบคู่กับโอกาสเติบโตจากกองทุนหุ้นสหรัฐฯ และ EM ที่เชื่อมโยงกับห่วงโซ่อุปทาน AI พร้อมกระจายบางส่วนไปยังโครงสร้างพื้นฐาน และสินค้าโภคภัณฑ์ รวมถึงทองคำ เพื่อป้องกันความเสี่ยงด้านเงินเฟ้อ การคลัง และภูมิรัฐศาสตร์ ขณะที่ Opportunistic Portfolio สำหรับโอกาสลงทุนระยะสั้นต่ำกว่า 1 ปี เน้นธีมหลัก เช่น หุ้นเทคโนโลยีทั่วโลก หุ้นเซมิคอนดักเตอร์และหน่วยความจำ และหุ้นโครงสร้างพื้นฐานระบบสายส่งไฟฟ้า เพื่อรับโอกาสจากข้อจำกัดด้านอุปทานในห่วงโซ่อุปทาน AI และพลังงาน
ที่มา: Quarterly Outlook กลยุทธ์ 4Q2026 ทั้งนี้ ข้อมูลอาจมีการเปลี่ยนแปลงได้ ผู้ลงทุนควรใช้วิจารณญาณในการตัดสินใจลงทุน
คำเตือน
  • การลงทุนมีความเสี่ยง ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยง รวมถึงควรขอคำแนะนำเพิ่มเติมจากผู้ประกอบธุรกิจก่อนตัดสินใจลงทุน
  • เนื่องจากกองทุนไม่ได้ป้องกันความเสี่ยงอัตราแลกเปลี่ยนทั้งจำนวน ผู้ลงทุนอาจขาดทุนหรือได้รับกำไรจากอัตราแลกเปลี่ยน/หรือได้รับเงินคืนต่ำกว่าเงินลงทุนเริ่มแรกได้
  • สอบถามรายละเอียดเพิ่มเติมได้ที่ SCB Call Center โทร. 02-777-7777